Recuperação judicial · Goiânia e todo o Brasil
Recuperação judicial: preservar a empresa enquanto o passivo se reorganiza.
Mais de quarenta recuperações judiciais conduzidas desde 2006, em indústria, comércio, agronegócio e grupos empresariais, somadas a uma década de atuação na assessoria jurídica de instituições financeiras. Antes de qualquer pedido, um diagnóstico criterioso: se a recuperação é o instrumento adequado, e o que ela exigirá da empresa.
O momento
Um ciclo de crédito restrito e margens comprimidas.
Crédito mais caro, custos de produção elevados e alavancagem acumulada levaram os pedidos de recuperação judicial a um recorde em 2025, com Goiás entre os estados mais afetados. A experiência mostra que o momento do pedido é determinante: a recuperação requerida com a atividade em curso preserva alternativas que a insolvência consumada já não oferece.
Fonte: Serasa Experian, levantamento sobre recuperações judiciais no agronegócio, 2025.
Para quem
Perfis de empresa que conduzimos à reestruturação.
Os casos variam em porte e setor, mas partem de uma mesma premissa: uma atividade economicamente viável cujo passivo, nas condições contratadas, deixou de ser sustentável.
Indústrias com capital de giro comprometido
Confecção, alimentos, metalurgia e outros segmentos em que estoque, folha de pagamento e financiamento de máquinas pressionam o caixa simultaneamente. O plano é desenhado para manter a produção em curso enquanto o passivo é reorganizado.
Produtores pessoa física e pessoa jurídica
Safras frustradas, preços deprimidos na comercialização e custo elevado de insumos produzem um descasamento que o crédito rural, por si, não corrige. Desde 2020 o produtor pessoa física tem acesso à recuperação judicial, sob regras próprias detalhadas adiante.
Redes de varejo e prestadores de serviço
Lojas, distribuidoras e empresas de serviços com passivo concentrado em instituições financeiras e fornecedores. A recuperação reúne a negociação em um único processo, sob regras isonômicas para todos os credores.
Como funciona
As etapas de uma recuperação judicial.
O procedimento é regido pela Lei 11.101/2005, com as alterações da Lei 14.112/2020. As fases e os prazos abaixo são os legais; o ritmo de cada processo depende do juízo, do número de credores e, sobretudo, da qualidade da preparação.
-
Diagnóstico e preparação
Análise da viabilidade econômica, mapeamento do passivo por classe de credor, delimitação dos créditos sujeitos e não sujeitos ao processo e organização da documentação contábil exigida pela lei. É nesta etapa que se decide se o pedido se justifica.
Antes do pedido -
Pedido e deferimento do processamento
A petição inicial apresenta as causas da crise, demonstrações contábeis dos últimos três exercícios, relação de credores e de empregados, entre outros documentos. Preenchidos os requisitos, o juiz defere o processamento e nomeia o administrador judicial.
Início do processo -
Suspensão das cobranças
Com o deferimento, suspendem-se as execuções e o curso da prescrição das dívidas sujeitas ao processo por 180 dias, prorrogáveis uma vez por igual período. É o intervalo destinado à negociação. A empresa segue operando, sob a fiscalização do administrador judicial.
180 + 180 dias -
Plano de recuperação
Em 60 dias a empresa apresenta o plano: forma e prazo de pagamento de cada classe, deságios, garantias e eventuais medidas de reestruturação, como alienação de ativos, alteração societária ou novo financiamento. Os credores dispõem de 30 dias para objeções.
60 dias -
Assembleia geral de credores
Havendo objeção, o plano é submetido à votação em quatro classes: créditos trabalhistas, com garantia real, quirografários e de micro e pequenas empresas. Ajustes podem ser negociados na própria assembleia. Rejeitado o plano do devedor, os credores podem apresentar plano alternativo.
Votação por classes -
Homologação e cumprimento
Aprovado o plano, o juízo concede a recuperação. A empresa cumpre as obrigações sob fiscalização por dois anos e, encerrado o processo, continua a honrar os credores nas condições pactuadas. O descumprimento pode resultar em falência, razão pela qual o plano deve ser exequível desde a origem.
2 anos de supervisão
Requisitos
Quem pode pedir.
A lei estabelece condições objetivas de admissibilidade. Cada uma é verificada antes do protocolo: um pedido indeferido consome tempo e expõe a empresa aos credores sem a proteção da suspensão.
- Mais de dois anos de exercício regular da atividade empresarial.
- Não ser falido ou, se foi, ter as responsabilidades extintas por sentença.
- Não ter obtido recuperação judicial nos últimos cinco anos.
- Sócios e administradores sem condenação por crime falimentar.
- Documentação contábil em dia: balanços dos três últimos exercícios, relação de credores, empregados e bens.
- Micro e pequenas empresas podem optar por um plano especial, mais simples, com regras próprias.
Produtor rural
Recuperação judicial no campo.
O produtor rural está sujeito a regras específicas desde a Lei 14.112/2020. É uma das áreas de maior atuação do escritório, em ambas as posições: na condução de recuperações de produtores e na representação de fornecedores de insumos que buscam a satisfação de seus créditos.
Goiás foi o segundo estado do país em pedidos de recuperação no agronegócio em 2025, a maior parte deles de produtores pessoa física, cuja legitimidade para requerer o benefício foi objeto de controvérsia até a reforma de 2020.
Pessoa física pode pedir
Exige-se a comprovação de mais de dois anos de atividade por meio do Livro Caixa Digital do Produtor Rural, da declaração de imposto de renda e do balanço patrimonial, entregues tempestivamente. A inscrição na Junta Comercial deve existir no momento do pedido, ainda que recente, conforme entendimento consolidado pelo Superior Tribunal de Justiça.
Nem toda dívida entra
Cédulas de Produto Rural com liquidação física e preço antecipado, parcela do crédito rural contratado com recursos oficiais e obrigações com garantia fiduciária submetem-se a regimes próprios e podem permanecer fora do plano. Delimitar com precisão os créditos sujeitos é o ponto de partida, porque redefine toda a estratégia.
Safra, garantia e continuidade
O plano deve resguardar a safra seguinte: custeio, insumos e o maquinário alienado fiduciariamente. Um plano dissociado do calendário agrícola não se cumpre.
Pelo lado dos credores
A tutela do crédito no processo do devedor.
Uma recuperação judicial acompanhada sem rigor pelo credor tende a resultar em deságio expressivo e prazo alongado. Representamos fornecedores, distribuidores e financiadores, entre eles fornecedores de insumos a produtores rurais em recuperação, para que o crédito seja reconhecido em seu valor e classe corretos e o plano não seja imposto sem negociação efetiva.
Habilitação e divergência de crédito
Verificação da relação de credores apresentada pelo devedor quanto ao valor e à classe do crédito. O prazo para divergência é de quinze dias contados do edital; em seguida, cabe impugnação. Crédito classificado incorretamente perde peso no voto e no pagamento.
Objeção, assembleia e negociação do plano
Análise técnica do plano, objeção fundamentada quando lesivo e representação do credor em assembleia. Com frequência, a solução mais eficiente é a negociação de condições específicas; rejeitado o plano do devedor, a lei faculta aos credores a apresentação de plano alternativo.
Garantias e fiscalização
Fiança, aval e demais garantias prestadas por terceiros, em regra, permanecem exigíveis durante a recuperação. Acompanhamos o cumprimento do plano e, em caso de inadimplemento, requeremos as providências cabíveis, inclusive a convolação em falência.
Alternativa
Recuperação extrajudicial.
Quando o passivo se concentra em poucos credores dispostos a negociar, a recuperação extrajudicial tende a ser mais célere e discreta. A empresa negocia o plano diretamente e o submete à homologação judicial, com a adesão de mais da metade dos créditos de cada classe abrangida. A proteção conferida é distinta da judicial, e a escolha entre os dois instrumentos integra o diagnóstico.
Sempre que a situação permite, a reestruturação começa em ambiente privado, sem processo: renegociação coordenada com bancos e fornecedores, alienação de ativos não essenciais e reorganização societária.
Por que a Santana
Condução direta pelos sócios.
Mais de quarenta processos desde 2006
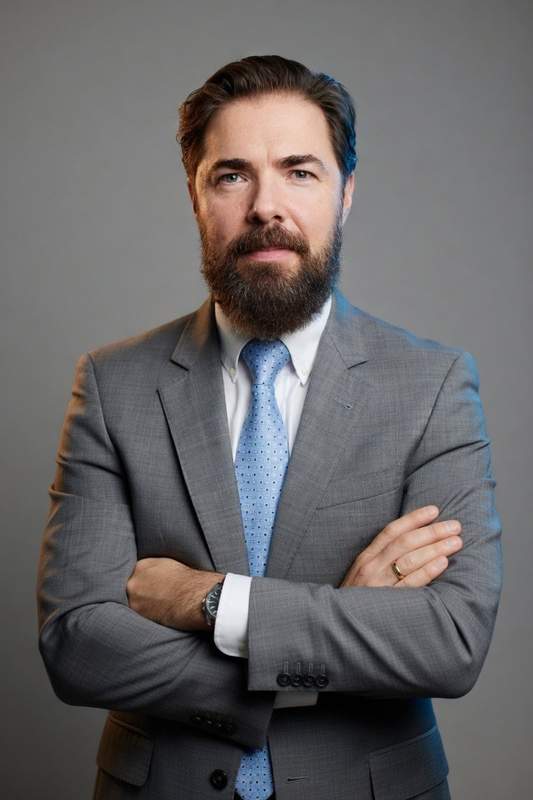
Fábio Santana conduz recuperações judiciais há quase duas décadas, de empresas de pequeno porte a grupos de maior complexidade, em Goiás e em outros estados. Conhece as exigências de cada juízo, administrador judicial e classe de credores.
Diagnóstico antes do pedido
Nem toda crise se resolve pela recuperação judicial, e quando não é o caso, o cliente é informado com clareza. Quando é, o plano nasce de números verificados e de um calendário exequível, porque plano aprovado e descumprido conduz à falência.
Uma década na posição do credor
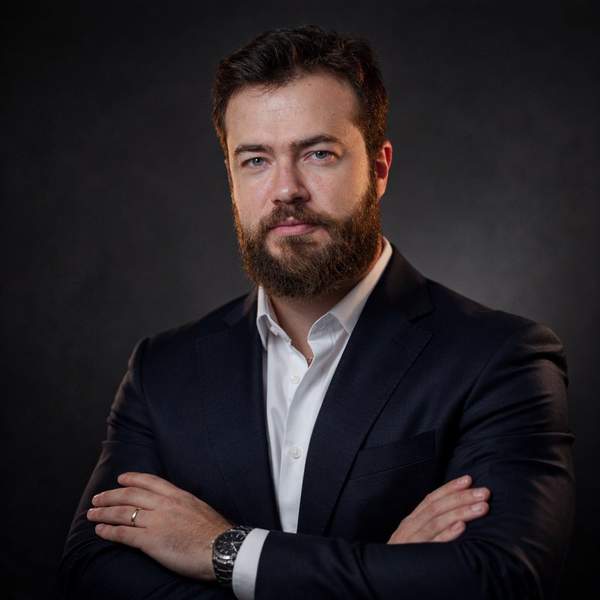
Inácio Santana atuou por dez anos na assessoria jurídica de instituições financeiras, em reestruturações e recuperações judiciais. Conhecemos os critérios com que um plano é lido do outro lado da mesa, e isso abrevia negociações.
Quem conduz
Os dois sócios, as duas perspectivas.
Um conduz recuperações judiciais há quase duas décadas. O outro dedicou dez anos à assessoria jurídica de instituições financeiras. Cada caso é acompanhado por um dos sócios, do diagnóstico à sentença.
Fábio Santana Nascimento
OAB/GO 26.358 · Ordem dos Advogados de Portugal
Conduz recuperações judiciais desde 2006, com mais de quarenta processos em indústria, comércio, agronegócio e grupos empresariais, em Goiás e em outros estados. Atua igualmente em direito empresarial, bancário e processual civil. Inscrito na OAB/GO e na Ordem dos Advogados de Portugal.
Inácio Vinícius Santana
OAB/GO 30.142 · Ordem dos Advogados de Portugal
Atuou por uma década na assessoria jurídica de instituições financeiras, conduzindo reestruturações de dívida e acompanhando recuperações judiciais na posição do credor. Essa vivência se traduz em leitura precisa de como o banco avalia o risco, precifica os encargos e decide negociar. Hoje dedica-se ao direito bancário, societário, contratual e ao planejamento patrimonial. Inscrito na OAB/GO e na Ordem dos Advogados de Portugal.
Perguntas frequentes
As dúvidas mais frequentes na primeira reunião.
Quem pode pedir recuperação judicial?
Empresários e sociedades empresárias com mais de dois anos de atividade regular, que não sejam falidos, que não tenham obtido recuperação judicial nos últimos cinco anos e cujos sócios controladores e administradores não tenham condenação por crime falimentar. Desde a Lei 14.112/2020, o produtor rural pessoa física também pode pedir, comprovando os dois anos de atividade pelo Livro Caixa Digital do Produtor Rural e pela declaração de imposto de renda.
Quanto tempo dura uma recuperação judicial?
A fase judicial mais intensa costuma levar de um a dois anos, entre o pedido, a aprovação do plano e a homologação. Depois disso, a empresa cumpre o plano sob supervisão do juízo por dois anos e, encerrada a recuperação, continua pagando os credores nos prazos negociados, que podem se estender por vários anos.
O que acontece com as dívidas quando a recuperação é deferida?
Com o deferimento do processamento, as execuções e cobranças contra a empresa ficam suspensas por 180 dias, prazo que pode ser prorrogado uma vez. Nesse período a empresa apresenta o plano e negocia com os credores. Nem todas as dívidas entram: créditos com garantia fiduciária, arrendamento mercantil, adiantamentos de contrato de câmbio e boa parte das dívidas tributárias seguem regras próprias.
A empresa continua funcionando durante a recuperação judicial?
Sim. A finalidade da recuperação judicial é justamente preservar a atividade, os empregos e a função social da empresa. A administração continua com os sócios, sob fiscalização de um administrador judicial nomeado pelo juiz.
Produtor rural pessoa física pode pedir recuperação judicial?
Pode. A Lei 14.112/2020 passou a admitir expressamente o produtor rural pessoa física, desde que comprove mais de dois anos de atividade por meio do Livro Caixa Digital do Produtor Rural, da declaração de imposto de renda e do balanço patrimonial, e que esteja inscrito na Junta Comercial no momento do pedido, ainda que a inscrição seja recente.
Qual a diferença entre recuperação judicial e extrajudicial?
Na recuperação extrajudicial, a empresa negocia diretamente com os credores um plano, que precisa da adesão de mais da metade dos créditos de cada classe abrangida, e depois o leva ao juiz apenas para homologação. É mais rápida e discreta, mas não suspende as execuções da mesma forma e não alcança créditos trabalhistas sem negociação coletiva. A judicial é mais ampla e protege a empresa desde o início.
Sou credor de uma empresa em recuperação judicial. O que posso fazer?
Conferir se o seu crédito foi listado com o valor e a classe corretos e apresentar divergência ou habilitação no prazo de quinze dias do edital. Depois, avaliar o plano, apresentar objeção se ele for prejudicial, votar na assembleia e, se for o caso, negociar condições melhores ou propor plano alternativo. Garantias prestadas por terceiros, como fiança e aval, em regra podem ser cobradas mesmo durante a recuperação.
Quanto custa uma recuperação judicial?
Os custos envolvem honorários advocatícios, custas judiciais, honorários do administrador judicial fixados pelo juiz e, em alguns casos, perícia e consultoria financeira. O valor depende do porte da empresa e do passivo. A primeira conversa com o escritório é para avaliar se a recuperação é o caminho adequado e estimar o investimento antes de qualquer decisão.
Primeira conversa
Apresente o contexto. A avaliação inicial definirá se e como podemos atuar.
Atendemos em Goiânia e em todo o Brasil, presencialmente ou por videoconferência. Balanços, relação de credores e contratos aceleram a análise; na ausência deles, a conversa inicial é o ponto de partida.
Av. T-10, n. 1.040 · Setor Bueno · Goiânia, GO
(62) 99394-1489 · contato@advsantana.com
Segunda a sexta, 9h às 18h